Choc boursier : les raisons de la chute des actions IA – Une capitalisation boursière en baisse de 3 000 milliards de dollars – Une image créative sur le sujet, avec l’IA : Xpert.Digital
L’essor de l’IA se heurte à la réalité : ces risques commencent à se manifester
Après l'engouement pour l'IA, c'est la rentabilité qui compte : quelles entreprises sont désormais sous pression ?
Centres de données, électricité, profits : pourquoi l’euphorie autour de l’IA atteint ses limites
L'essor de l'IA a alimenté les marchés boursiers pendant des années. Mais aujourd'hui, les investisseurs se posent une question qui dérange : les investissements colossaux dans les semi-conducteurs, les centres de données et les infrastructures énergétiques généreront-ils réellement les profits déjà intégrés au cours des actions ? La forte chute des valeurs technologiques montre que le marché ne se focalise plus uniquement sur les grandes promesses d'avenir. Ce sont désormais les rendements concrets, la fidélisation de la clientèle et la capacité à financer d'importants investissements qui comptent.
Il ne s'agit pas simplement d'une mauvaise journée boursière. Les retards dans la construction des centres de données, la hausse de la demande en électricité et l'incertitude politique pourraient modifier les prévisions de croissance du secteur de l'IA. Par ailleurs, des investissements importants ne sont pas automatiquement synonymes de modèles économiques durablement rentables : le facteur crucial est la capacité des entreprises à attirer suffisamment de clients payants avec leurs offres d'IA et à couvrir leurs coûts. Le choc boursier n'est donc ni la preuve de la fin du boom de l'IA, ni une raison de minimiser les pertes en les considérant comme une simple opportunité d'achat. Il marque plutôt une réévaluation qui devrait révéler quelles entreprises créent réellement de la valeur et lesquelles étaient principalement motivées par des attentes trop élevées.
En lien avec ceci :

Quand l'avenir devient trop cher : désormais, ce n'est plus la promesse qui compte, mais le profit
Un choc boursier d'une ampleur bien plus importante qu'une mauvaise journée de bourse
Les marchés boursiers internationaux connaissent une réévaluation dont la portée dépasse les pertes ponctuelles d'une seule séance. Au cœur de cette réévaluation se trouve une question souvent occultée par l'enthousiasme technologique qui a accompagné l'essor fulgurant de l'intelligence artificielle : quelle est la valeur actuelle des entreprises alors qu'une part importante de leurs bénéfices escomptés ne sera réalisée que dans un avenir incertain ? La récente correction boursière montre que les investisseurs se penchent à nouveau sérieusement sur cette question.
Le jeudi 5 novembre 2026, le Nasdaq 100 a chuté d'environ 6,4 %. L'indice Nasdaq Composite, plus large, a perdu environ 5,5 %, soit plus de 10 % par rapport à son récent sommet. Cette distinction est importante : ces deux indices représentent des groupes d'entreprises différents et ne doivent pas être considérés comme synonymes malgré leurs noms similaires. Les pertes ont été particulièrement marquées parmi les entreprises de semi-conducteurs et autres sociétés dont l'activité est étroitement liée au développement de l'infrastructure d'intelligence artificielle.
La perte totale pour le marché boursier américain a été estimée à environ trois mille milliards de dollars de capitalisation boursière. Le chiffre correspondant en euros, d'environ 2 680 milliards, est une conversion qui dépend du taux de change et ne représente pas une perte indépendante. L'incertitude persistait à l'échelle internationale vendredi. La bourse sud-coréenne a temporairement perdu près de 9 %, tandis que le DAX a reculé d'environ 2,4 % au lendemain d'un record historique.
Ces chiffres témoignent d'une forte perte de confiance, mais pas encore d'une crise économique généralisée. Surtout, les pertes sont inégalement réparties. Si les modèles économiques particulièrement ambitieux liés à l'IA sont mis à rude épreuve, certaines entreprises des secteurs de la santé, de l'agroalimentaire et de l'industrie s'en sortent relativement mieux. Le marché boursier fait à nouveau une distinction plus nette entre la croissance annoncée et les rendements déjà réalisés.
Pourquoi la perte de valeur marchande n'est pas de l'argent liquide disparu
L'idée que des milliers de milliards de dollars aient été anéantis en une seule journée illustre l'ampleur du choc, mais peut être trompeuse d'un point de vue économique. La valeur boursière se calcule en multipliant le nombre d'actions en circulation par le cours actuel. Si ce cours baisse, la valeur théorique de toutes les actions diminue, même si seule une partie d'entre elles a été effectivement échangée.
Par conséquent, trois mille milliards de dollars n'ont pas nécessairement été retirés des portefeuilles pour être investis ailleurs. Acheteurs et vendeurs ont plutôt accepté des prix inférieurs. Ces nouveaux prix réévaluent également les actions qui n'ont pas été vendues. Il s'ensuit que la baisse des prix n'implique pas automatiquement qu'une somme d'argent équivalente doive être investie dans d'autres secteurs.
Sur le plan économique, de telles variations de valorisation sont loin d'être négligeables. Les investisseurs disposent de moins de capitaux, les entreprises peuvent percevoir un montant inférieur par action lors des augmentations de capital, et les positions à effet de levier peuvent être mises à rude épreuve. Si les garanties perdent de la valeur, des fonds supplémentaires peuvent être exigés ou des positions peuvent être vendues de force.
L'économie réelle peut également être touchée. Les personnes qui se sentent plus pauvres peuvent reporter des dépenses importantes. Les entreprises revoient leurs investissements lorsque le financement devient plus difficile. Un choc boursier ne se limite donc pas nécessairement aux écrans de trading. Cependant, la question de savoir si cela entraîne un impact économique plus large dépend de la persistance des pertes et de leur gravité sur le financement, la consommation et l'investissement.
Après les mesures politiques, vient l'analyse des coûts
Le changement rapide d'opinion qui a suivi les élections de mi-mandat aux États-Unis illustre la manière dont les événements politiques sont traités par les marchés financiers. Dans un premier temps, un résultat électoral clair peut apporter un soulagement, car l'incertitude quant aux majorités et aux responsabilités diminue. Ce n'est que plus tard que les investisseurs examinent de plus près les conséquences économiques que cette nouvelle situation politique pourrait avoir sur les différents secteurs.
Pour les actions liées à l'IA, les restrictions potentielles imposées aux centres de données sont devenues un enjeu central. Les succès électoraux de politiciens souhaitant limiter, suspendre temporairement ou soumettre les nouveaux sites à des réglementations plus strictes ont accru les inquiétudes quant à un ralentissement de l'expansion. Cela n'a pas nécessairement modifié l'importance à long terme de l'intelligence artificielle, mais a indéniablement influencé le rythme prévu du développement de ses infrastructures.
Pour le marché boursier, une simple modification des probabilités suffit. Il n'est même pas nécessaire d'adopter une loi spécifique pour que les investisseurs revoient leurs attentes de profit à la baisse. Si le démarrage d'un projet est potentiellement retardé, les commandes, les ventes et les rentrées de trésorerie s'en trouvent affectées. Parallèlement, les coûts de planification et de financement peuvent augmenter.
Une analyse objective se doit néanmoins de distinguer les promesses électorales, les possibilités juridiques et les mesures effectivement mises en œuvre. Toutes les revendications politiques ne se concrétisent pas de la même manière. Les responsabilités différentes des États et des municipalités, les contrats existants et les intérêts économiques limitent le champ d'action.
L’incertitude est donc bien réelle, mais son ampleur exacte reste inconnue. Elle devient particulièrement problématique lorsque l’évaluation présuppose déjà une expansion quasiment sans incident.
La numérisation, supposément illimitée, se heurte à des goulots d'étranglement physiques
L'intelligence artificielle est souvent perçue comme un développement purement numérique. En réalité, elle repose sur une infrastructure physique qui ne peut être mise en place rapidement et sans contraintes. Les processeurs puissants nécessitent des bâtiments, des connexions électriques, un système de refroidissement, des lignes de données et des conditions de fonctionnement fiables. Chacun de ces éléments peut constituer un goulot d'étranglement.
Une puce commandée ne génère aucun avantage économique si le centre de données n'est pas achevé dans les délais. Un bâtiment terminé reste improductif si la capacité réseau promise fait défaut. Et une infrastructure haute performance ne génère pas automatiquement de revenus si sa capacité n'est que partiellement utilisée ou si les clients négocient des prix inférieurs.
Ces interdépendances expliquent pourquoi un problème survenant à un seul endroit peut se propager à toute une chaîne d'approvisionnement. Les exploitants de centres de données reportent leurs commandes de matériel. Les fournisseurs ajustent leurs plans de production. Les fabricants d'équipements anticipent des retards de paiement. Les financeurs doivent prévoir des échéances plus longues.
Le progrès technologique s'inscrit donc dans des limites économiques et physiques. La coordination entre les cycles d'innovation courts des processeurs et les longs cycles de planification des infrastructures énergétiques est particulièrement importante. Si le matériel est rapidement remplacé par des générations plus performantes tandis que les projets de construction sont retardés, le risque s'accroît de devoir revoir les plans d'investissement avant même leur pleine mise en œuvre.
Cela pose un défi majeur : le succès ne dépend pas de la vitesse maximale d’une seule entreprise, mais du développement coordonné de l’ensemble de l’infrastructure.
La résistance aux centres de données est un problème de distribution
L'opposition politique aux nouveaux centres de données ne se résume pas à une simple technophobie. Elle est souvent liée à la répartition des coûts et des avantages. Pour une municipalité, un projet d'envergure peut générer des investissements et des recettes fiscales supplémentaires. Parallèlement, il engendre des contraintes telles que l'aménagement du territoire, la circulation liée aux chantiers, la demande en électricité et le développement des infrastructures locales.
La question de la prise en charge des coûts liés à l'augmentation de la capacité du réseau est particulièrement délicate. Si ces coûts sont largement répartis par le biais de redevances, les ménages et les entreprises pourraient en subir les conséquences. Si les opérateurs de centres de données en supportent une part plus importante, la rentabilité de leurs projets pourrait s'en trouver affectée. Ces deux options ont des répercussions politiques et économiques.
Le nombre d'emplois permanents entre également en ligne de compte. Un centre de données nécessitant d'importants investissements peut ne pas employer un nombre de personnes équivalent à celui d'un site industriel comparable pendant son exploitation. Par conséquent, le montant de l'investissement à lui seul ne constitue pas un indicateur suffisant des retombées économiques pour la région.
Des études du Fonds monétaire international soulignent l'importance de la demande en électricité. Dans les entreprises verticalement intégrées à leurs activités d'IA, la part des coûts d'électricité dans les dépenses totales est passée en moyenne de 0,8 % à 1,6 % entre 2019 et 2023. Pour les entreprises spécialisées dans les centres de données, cette part était nettement plus élevée, de l'ordre de 13 % à 15 %. Ces chiffres reflètent différents modèles économiques et ne sont pas directement applicables à toutes les entreprises. Ils démontrent néanmoins que l'approvisionnement énergétique est un élément crucial de l'équation économique.
La question cruciale est la suivante : qui profite réellement de l'IA ?
L'ampleur d'un investissement initial est peu révélatrice de sa rentabilité future. Une entreprise peut investir des milliards dans la puissance de calcul et peiner à obtenir un retour sur investissement satisfaisant. Le facteur crucial est la volonté constante des clients de payer des prix couvrant les coûts d'exploitation, l'amortissement, le financement et un rendement raisonnable du capital investi.
Les intérêts divergent tout au long de la chaîne de valeur. Un fournisseur de puces peut réaliser des profits importants lors de la vente. Son client doit ensuite utiliser le matériel acheté de manière rentable. Un fournisseur de services cloud peut enregistrer des revenus supplémentaires, même si les entreprises qui utilisent ses services ne tirent pas encore suffisamment de bénéfices de leurs applications d'IA.
À l'inverse, une technologie peut s'avérer très précieuse pour les utilisateurs sans pour autant permettre à ses fournisseurs de dégager des marges exceptionnelles sur le long terme. Lorsque la concurrence et l'amélioration des performances techniques font baisser les prix, les clients en profitent, tandis que le retour sur investissement des opérateurs d'infrastructures individuels est mis à rude épreuve.
La progression économique globale et le rendement pour les actionnaires sont donc deux choses différentes. Le succès de la diffusion de l'intelligence artificielle ne garantit pas que chaque action concernée constituera un investissement attractif.
Le cycle d'investissement devient durable à long terme principalement lorsque les clients indépendants constatent des avantages tangibles : réduction des délais de traitement, diminution des taux d'erreur, meilleure utilisation des capacités ou augmentation des revenus. Seuls de tels résultats créent une demande fiable, indépendante de tout nouveau financement ou d'hypothèses d'avenir toujours plus optimistes.
Des attentes trop élevées rendent même les bonnes entreprises vulnérables
Une excellente entreprise peut s'avérer un mauvais investissement si son cours reflète trop fidèlement sa performance. Cette simple distinction explique une part importante des fluctuations actuelles du marché.
Le cours des actions reflète non seulement les bénéfices actuels, mais aussi les anticipations de flux de trésorerie futurs. Plus la croissance de ces rendements attendus est forte et plus leur échéance est lointaine, plus la valorisation est sensible aux variations des hypothèses.
Un exemple purement illustratif permet de démontrer cette relation. Si une entreprise est valorisée à 50 fois son bénéfice annuel prévisionnel et que le marché ne retient par la suite que 35 fois ce montant, sa valeur calculée chute de 30 %, en supposant que les bénéfices restent inchangés. Si, simultanément, les prévisions de bénéfices diminuent de 10 %, la baisse cumulée atteint 37 %. Ceci n'entraînerait ni l'insolvabilité ni la faillite de l'entreprise.
C’est précisément pourquoi les actions peuvent chuter brutalement même si l’entreprise en question continue de croître. Il se peut tout simplement que sa croissance soit plus lente que ce que le cours de l’action laissait présager.
Les actions des entreprises d'IA peuvent être confrontées à une conjonction de facteurs : retards de revenus, baisse des marges, hausse des coûts de financement et une valorisation plus prudente. Le marché ajuste alors non seulement une prévision trimestrielle, mais potentiellement l'ensemble des perspectives attendues.
Quiconque évalue une baisse de prix doit donc s'interroger sur les hypothèses initialement prises en compte. Le prix de pointe précédent ne constitue pas une preuve indépendante de la valeur économique.
Pourquoi les entreprises de semi-conducteurs réagissent-elles avec une telle force ?
L'industrie des semi-conducteurs est au cœur de la vague de ventes car sa demande est étroitement liée aux budgets d'investissement des autres entreprises. Si l'expansion des centres de données s'accélère, les commandes de processeurs, de mémoire et d'autres composants augmentent. En revanche, si elle est retardée, les prévisions de revenus peuvent rapidement être compromises.
Les pertes de près de 16 % enregistrées par les entreprises américaines de semi-conducteurs depuis le début de la semaine illustrent cette sensibilité. Le fait que même Nvidia ait affiché une performance négative depuis le début de l'année démontre à quel point une position dominante sur le marché offre peu de protection contre les fluctuations de valorisation à court terme.
Cependant, le secteur n'est pas homogène. Les entreprises diffèrent par leurs produits, leurs clients, leurs modèles de production et leurs marchés. Une entreprise spécialisée dans la fourniture de centres de données est confrontée à des risques différents de ceux d'un fournisseur diversifié présent dans l'électronique industrielle, les technologies automobiles ou les communications. L'interchangeabilité des produits et le pouvoir de négociation auprès des clients varient également.
Par ailleurs, il convient de distinguer la demande différée de la demande perdue. Si un centre de données est construit plusieurs mois plus tard, une commande peut être passée ultérieurement. En revanche, si un projet est définitivement annulé ou remplacé par une solution technique plus performante, la demande à long terme s'en trouve modifiée.
Les précédents replis de 30 à 40 % suivis de reprises témoignent de la forte volatilité de ce secteur. Cependant, ils ne constituent pas un signal d'achat automatique. Les conditions, les valorisations et les cycles de la demande actuels peuvent ne pas correspondre à la situation présente.
🎯🎯🎯 Plateforme B2B axée sur les données, une solution quasi interne


La solution quasi-interne : comment Xpert.Digital comble les lacunes opérationnelles du marketing et des ventes B2B – Entreprise axée sur le contenu intelligent – Image : Xpert.Digital
Xpert.Digital est une plateforme B2B axée sur les données, dirigée par Konrad Wolfenstein . L'entreprise propose aux partenaires industriels une solution externe quasi intégrée, comblant leurs lacunes opérationnelles en matière de marketing, de contenu et de ventes, sans nécessiter de ressources supplémentaires de leur côté.
Plus d'informations ici :
La force relative de l'Europe par rapport au secteur de l'IA
La leçon à tirer de la bulle Internet n'est pas le pessimisme technologique
La comparaison avec l'an 2000 est évidente, mais il convient de l'utiliser avec précaution. L'éclatement de la bulle Internet n'a pas démontré l'insignifiance économique d'Internet. Il a simplement montré qu'une évaluation correcte de l'orientation technologique peut être liée à des valorisations d'entreprises totalement erronées.
Avec l'IA, ces deux affirmations peuvent être vraies simultanément : cette technologie transforme en profondeur les processus économiques, et pourtant certaines actions restent surévaluées. Quiconque perçoit cette contradiction confond bénéfice sociétal et rendement individuel sur investissement.
Toutefois, une comparaison directe des marchés actuels avec la situation de l'époque serait problématique. Au sein du secteur technologique, il existe des différences importantes entre les grandes entreprises rentables, les fournisseurs spécialisés et les opérateurs à forte intensité capitalistique ayant d'importants besoins de financement. Par conséquent, une réaction excessive n'affecte pas nécessairement l'ensemble du marché de la même manière.
Il est utile de distinguer trois questions : cette technologie est-elle pertinente à long terme ? L’entreprise concernée peut-elle en tirer des bénéfices durables ? Et le cours actuel de l’action est-il justifié par rapport à ces bénéfices ?
Ce n'est que lorsque ces trois niveaux convergent de manière convaincante qu'une justification d'investissement solide se dessine. Affirmer simplement que l'IA sera plus importante dans dix ans qu'elle ne l'est aujourd'hui ne répond pas à la question de sa valorisation. De même, une chute brutale des prix ne prouve pas que la technologie était surestimée. Elle peut seulement signifier que le marché a surestimé ses avantages économiques, tant en termes de calendrier que d'impact financier.
À partir de cette hausse générale, une sélection sera effectuée en fonction de la qualité du rendement
Durant la période faste, des entreprises très différentes ont pu tirer profit d'une même vision d'ensemble. Selon cette vision, le développement de l'IA entraînait la multiplication des centres de données, des puces et de la demande en électricité, et donc une hausse des profits tout au long de la chaîne de valeur. La récente correction remet en question cette corrélation simpliste.
Aujourd'hui, les différences se font plus marquées. Une entreprise dotée de contrats stables et d'une situation financière solide doit être évaluée différemment d'un prestataire qui préfinance ses capacités et n'a besoin d'acquérir des clients que par la suite. Un fabricant possédant une technologie difficilement remplaçable dispose d'options différentes de celles d'un prestataire de services interchangeables.
Même en dehors du secteur de l'IA, une analyse plus nuancée est menée. Les secteurs de la santé et de l'agroalimentaire peuvent bénéficier d'une demande relativement stable. Néanmoins, ni la hausse des profits ni la stabilité du cours des actions ne sont garanties. La réglementation, la concurrence, l'augmentation des coûts et les valorisations déjà élevées restent des facteurs déterminants.
Le secteur industriel, souvent considéré comme un secteur défensif, doit être abordé avec une prudence particulière. De nombreux groupes industriels sont fortement dépendants des cycles économiques, de la demande en biens d'équipement et du commerce international. D'autres dépendent davantage des revenus récurrents provenant de la maintenance ou de produits de consommation spécialisés.
La nouvelle ligne de démarcation oppose donc moins les industries modernes aux industries traditionnelles qu'aux différents niveaux de rentabilité. Une demande fiable, des marges suffisantes et des besoins de financement limités prennent de l'importance par rapport aux simples promesses de croissance.
La force relative de l'Europe est initialement un effet de sa composition
Les marchés boursiers européens pourraient tirer profit d'une pondération moindre des entreprises d'IA, particulièrement touchées. Les grandes entreprises des secteurs de la santé, de l'agroalimentaire et de l'industrie exercent une influence plus importante sur de nombreux indices européens que sur le Nasdaq 100.
Toutefois, cela n'implique pas automatiquement une supériorité économique globale de l'Europe. Si un marché subit moins de pertes en raison de sa composition sectorielle, il s'agit initialement d'une différence structurelle dans la composition de l'indice. Une comparaison pertinente devrait également porter sur des entreprises issues de secteurs similaires et présentant des modèles économiques comparables.
Le siège social d'une entreprise ne correspond pas nécessairement à son territoire économique. Un fabricant européen peut être fortement dépendant de son activité aux États-Unis. Une entreprise américaine du secteur de la santé peut générer des revenus dans le monde entier. Par conséquent, se concentrer uniquement sur la pondération par pays ne permet de saisir qu'une partie de la véritable répartition des risques.
Pour les investisseurs de la zone euro, les taux de change jouent également un rôle important. Un gain en dollars peut être annulé par une évolution défavorable du taux de change. Inversement, un dollar plus fort peut compenser une partie des pertes sur les marchés boursiers.
La relative force de l'Europe doit donc être comprise davantage comme une évolution des préférences industrielles que comme une rupture nette avec les États-Unis. Les entreprises européennes ne deviendront pas durablement attractives simplement grâce à une moindre présence de l'IA dans l'indice, mais grâce à des produits compétitifs, des investissements productifs et des valorisations raisonnables.
Le plus grand risque de concentration se cache souvent au sein même de son propre portefeuille
De nombreux investisseurs sont exposés à des risques liés aux technologies et à l'IA plus importants qu'ils ne le pensent. Un ETF mondial, des actions Nvidia supplémentaires, un fonds de semi-conducteurs et un fonds spécialisé en IA peuvent apparaître comme plusieurs investissements distincts. Pourtant, d'un point de vue économique, ils peuvent contenir plusieurs fois les mêmes entreprises et les mêmes perspectives d'avenir.
Le nombre de positions ne renseigne donc que peu sur la dispersion réelle. Ce qui est crucial, c'est la mesure dans laquelle leurs rendements dépendent de facteurs communs. Si plusieurs investissements reposent sur des investissements rapides dans les centres de données, des valorisations technologiques élevées et un financement favorable, ils peuvent tous chuter simultanément en période de tensions sur les marchés.
Les indices mondiaux pondérés par la capitalisation boursière ne renforcent pas intentionnellement cette relation, mais ils la reflètent. Si la capitalisation boursière de grandes entreprises augmente, leur pondération dans l'indice s'accroît. Tout investisseur qui achète ensuite des actions supplémentaires de ces entreprises accentue encore la concentration déjà existante.
Une analyse de portefeuille pertinente prend donc en compte non seulement les noms et les pays, mais aussi les interdépendances économiques communes. Celles-ci incluent les secteurs d'activité, les clients, les devises, le financement et la question de savoir si les bénéfices sont attendus immédiatement ou seulement dans un avenir lointain.
Outre les autres actifs, il convient de prendre en compte la situation financière globale. Les personnes dont l'activité professionnelle repose fortement sur les investissements technologiques, ou qui possèdent une entreprise du secteur, peuvent déjà être confrontées à des risques financiers importants dans ce domaine, en plus de ceux liés à leur portefeuille. Par conséquent, la diversification doit considérer l'ensemble de la situation financière, et non pas seulement le portefeuille de titres.
Pourquoi l'indice mondial semble moins spectaculaire que ne le laissent entendre les gros titres
L'indice MSCI All Country World s'échangeait récemment à environ six pour cent en dessous de son record historique, tout en affichant une hausse d'environ huit pour cent depuis le début de l'année. Ce constat montre qu'un repli marqué sur certains segments de marché n'entraîne pas automatiquement une chute aussi importante du marché boursier mondial.
Il convient toutefois d'interpréter les résultats avec prudence. Un indice large lisse les différences entre pays, secteurs et entreprises. Il peut paraître relativement stable même si certains portefeuilles ont déjà subi des pertes importantes.
De plus, le rendement personnel dépend du moment de l'investissement. Une personne ayant investi en début d'année percevra différemment les fluctuations du marché qu'une personne ayant acheté juste avant le sommet. Elles peuvent analyser le même indice et obtenir des résultats très différents.
Même un faible écart par rapport au record historique n'indique pas nécessairement une valorisation favorable. Si les prévisions de bénéfices chutent plus fortement que le cours de l'action, celle-ci peut être devenue plus chère, compte tenu des bénéfices attendus, malgré la baisse.
Les chiffres de l'indice mondial relativisent donc l'idée d'un effondrement global. Ils n'excluent cependant pas de nouvelles pertes ni une aggravation des problèmes. La question cruciale demeure de savoir si la correction se limitera aux valorisations particulièrement optimistes ou si elle affectera l'activité de financement et d'investissement de larges pans de l'économie.
Comment un ajustement de valeur peut devenir un problème de financement
Une vague de ventes d'actions devient particulièrement dangereuse lorsqu'elle entrave la mise en œuvre des projets mêmes sur lesquels reposaient les prévisions de croissance. La chute du cours des actions peut rendre les augmentations de capital moins attractives. Des primes de risque plus élevées renchérissent les prêts. Des perspectives de bénéfices incertaines peuvent inciter les prêteurs à reporter leurs investissements.
Cela crée un cercle vicieux : les doutes quant à l’expansion font baisser la valorisation, ce qui complique l’accès au financement et, à son tour, ralentit l’expansion. Ce mécanisme n’affecte pas toutes les entreprises de la même manière.
Les entreprises financièrement solides, disposant d'un flux de trésorerie important et régulier, sont plus à même de gérer seules les différentes phases d'investissement. Les prestataires spécialisés, ayant d'importants besoins de financement par emprunt, dépendent davantage de la confiance continue de leurs investisseurs.
De plus, des relations commerciales étroites peuvent transférer les risques. Si un client important réduit ses dépenses, cela affecte non seulement le fournisseur direct, mais aussi potentiellement d'autres fabricants d'équipements et partenaires financiers. Plus une entreprise est concentrée sur quelques clients majeurs, plus cette corrélation est significative.
Il en résulte un critère d'évaluation pratique : la croissance du chiffre d'affaires doit toujours être considérée en parallèle avec les flux de trésorerie, l'endettement et les besoins en capitaux. Une entreprise à forte croissance peut être plus vulnérable financièrement qu'une entreprise à croissance plus lente, mais disposant d'une liquidité stable et de besoins d'investissement limités.
L'énergie et les infrastructures demeurent des secteurs d'opportunités, assortis de leurs propres risques
La recherche d'alternatives conduit inévitablement à s'intéresser à l'approvisionnement énergétique, aux réseaux, au refroidissement et aux infrastructures industrielles. Ces secteurs peuvent tirer profit des besoins à long terme de l'économie numérique. Toutefois, il serait erroné de les considérer comme des solutions de remplacement automatiques.
Un producteur d'électricité ne gagne pas forcément plus simplement parce que la demande augmente quelque part. La localisation, la capacité disponible, les conditions contractuelles et le contexte réglementaire sont autant d'éléments à prendre en compte. Un fournisseur d'équipements de réseau peut recevoir d'importantes commandes et malgré tout subir des hausses de coûts ou des retards de chantier.
L'intensité capitalistique est également cruciale. Si les nouvelles installations deviennent onéreuses et que leurs coûts de financement augmentent, une croissance supplémentaire peut diluer les rendements. Dans ce cas, une augmentation des revenus ne se traduit pas nécessairement par une plus grande valeur pour les actionnaires.
La disponibilité de capacités de production d'électricité supplémentaires influe également sur l'évaluation économique globale. Les calculs du Fonds monétaire international montrent qu'une forte augmentation de la demande de centres de données, conjuguée à un développement limité des énergies renouvelables et des réseaux de transport, pourrait exercer une pression considérable sur les prix de l'électricité. Il s'agit de scénarios hypothétiques, et non de prévisions de prix fiables.
L’opportunité économique ne réside donc pas dans le mot à la mode « énergie », mais dans des modèles commerciaux concrets qui résolvent efficacement les problèmes et dont les employés sont rémunérés en conséquence.
Hormis l'IA, les mêmes règles d'évaluation s'appliquent
Il est compréhensible que les analystes perçoivent du potentiel dans d'autres secteurs. Si l'attention et les capitaux se sont concentrés sur quelques valeurs technologiques pendant une période prolongée, d'autres entreprises ont pu être moins suivies. Cela peut créer des opportunités, mais n'implique pas nécessairement une sous-évaluation généralisée.
Pour les entreprises du secteur de la santé, la qualité des produits, les systèmes de remboursement, les risques réglementaires et, le cas échéant, la protection par brevet sont essentiels. Pour les fabricants de biens de consommation, la notoriété de la marque, les volumes de vente et la capacité à répercuter la hausse des coûts sont primordiaux. Pour les groupes industriels, la qualité des commandes, l'utilisation des capacités et la rentabilité des capitaux investis sont primordiales.
L'objectif de cours fixé par un analyste ne garantit pas un rendement. Il repose sur des hypothèses relatives aux bénéfices, aux indicateurs de valorisation et à la conjoncture économique. Suite à un événement de marché majeur, ces hypothèses peuvent devenir obsolètes, même si l'objectif de cours reste inchangé.
Un écart plus important entre le prix actuel et la valeur cible peut donc signifier deux choses totalement différentes : une opportunité d’entrée plus favorable ou un ajustement retardé du modèle à des perspectives moins favorables.
Plutôt que de rechercher le cours cible le plus élevé, une approche plus judicieuse consiste à comparer différents scénarios. Comment l'entreprise se comportera-t-elle en conditions normales d'activité ? Que se passera-t-il si la demande faiblit ? De quelle marge de manœuvre financière dispose-t-elle si la reprise tarde à se concrétiser ? Ces questions permettent de distinguer une analyse rigoureuse d'un simple espoir de reprise du cours.
Le point d'entrée optimal ne dépend pas du prix élevé précédent
Après des pertes importantes, la tentation d'acheter des actions simplement en raison de leur décote se fait sentir. Une baisse de 30 % semble être une aubaine. Cependant, elle n'est intéressante économiquement que si la valeur intrinsèque n'a pas autant chuté.
Une baisse de prix peut corriger une surévaluation sans pour autant constituer une bonne affaire. De même, un repli relativement faible peut représenter une opportunité intéressante si les rendements à long terme restent globalement stables. L'écart par rapport au précédent sommet ne permet pas de répondre à cette question.
L'horizon d'investissement est souvent mal compris. Une perspective à long terme ne signifie pas ignorer tous les développements intermédiaires. Elle est particulièrement utile lorsque l'entreprise demeure économiquement viable et que le capital investi n'est pas réellement nécessaire pendant une période prolongée.
Les achats échelonnés peuvent réduire le risque d'investir la totalité du montant au mauvais moment. Cependant, ils ne permettent pas d'éviter les pertes dues à un modèle économique défaillant ou à une valorisation excessive. L'achat systématique ne constitue pas une mesure de contrôle qualité automatique.
Il est particulièrement important de distinguer le capital d'investissement des dettes prévisibles. L'argent destiné aux impôts, aux dépenses courantes ou aux achats importants prévus a une finalité différente de celle des actifs disponibles à long terme. Une stratégie n'est résiliente que si elle peut résister à une période prolongée de conditions de marché défavorables.
Le test de stress psychologique est un facteur économique
La capacité des investisseurs à supporter les pertes ne relève pas uniquement du sang-froid personnel. Elle influe directement sur le résultat effectif de l'investissement. Ceux qui vendent précipitamment après une forte baisse, puis rachètent après une reprise, peuvent obtenir de mauvais résultats, même avec des investissements fondamentalement solides.
La tolérance aux pertes financières et la propension au risque émotionnel sont deux choses différentes. Un investisseur peut disposer de réserves financières suffisantes et pourtant subir de lourdes pertes dues aux fluctuations quotidiennes. Inversement, une personne peut être disposée à prendre des risques élevés même si sa situation financière ne le lui permet pas.
Un suivi régulier du portefeuille permet également de mieux appréhender les fluctuations à court terme. Face à une forte volatilité des actions, il est facile de se sentir obligé de réagir à chaque mouvement. Une stratégie à long terme peut ainsi se transformer, involontairement, en une stratégie de trading à court terme.
Une logique prédéfinie est utile : quel est l’objectif de cette position ? Quelles hypothèses sous-tendent l’investissement ? Quels changements pourraient réfuter ces hypothèses ? Cela facilite la distinction entre les fluctuations normales des prix et une détérioration fondamentale.
Le véritable test de résistance face à la vague de ventes actuelle ne réside donc pas seulement dans la capacité à supporter les pertes. Il s'agit aussi de déterminer si son portefeuille est adapté à sa situation financière et psychologique réelle.
Trois scénarios de développement au lieu d'une prévision apparemment certaine
Il est plus pertinent de décrire l'évolution de la situation à travers des scénarios plutôt que par une simple prévision de prix. Dans le scénario le plus favorable, les restrictions politiques restent limitées, les pénuries d'énergie se résorbent progressivement et l'utilisation de l'IA devient suffisamment rentable. Dans ce cas, le repli pourrait, rétrospectivement, s'avérer être une correction de valorisation importante, mais temporaire.
Un scénario modéré impliquerait une expansion plus lente et davantage répartie géographiquement. Les investissements resteraient élevés, mais seraient priorisés avec plus de précision. Les entreprises dont le financement est fragile ou dont l'offre est interchangeable seraient fragilisées, tandis que les leaders de marché rentables et les entreprises ayant fait leurs preuves pourraient survivre. Le cours des actions divergerait alors plus significativement en fonction de la qualité des entreprises.
Dans le pire des cas, la demande d'applications d'IA payantes, les options de financement et le rythme de développement des infrastructures pourraient décevoir simultanément. Cela pourrait entraîner des annulations de projets, une baisse des commandes et de nouvelles révisions à la baisse des bénéfices. Une telle évolution aurait des répercussions bien au-delà du secteur technologique.
Ces scénarios ne sont pas des probabilités. Ils illustrent les relations économiques à surveiller. Les dépenses d'investissement réelles, la qualité des contrats, le taux d'utilisation des capacités, les flux de trésorerie d'exploitation et les gains de productivité tangibles chez les utilisateurs sont particulièrement pertinents.
Toutes les nouvelles générations de modèles et tous les lancements de produits spectaculaires ne répondent pas forcément à ces questions économiques.
La nouvelle réglementation boursière récompense la création de valeur démontrable
La récente vague de ventes suggère moins la fin de l'intelligence artificielle que la fin d'une évaluation trop généralisée de ses bénéficiaires. Cette technologie peut conserver son importance économique même si les entreprises individuelles affichent des rendements plus faibles et que certaines actions continuent de chuter.
Le changement crucial réside dans l'échelle. Les investisseurs posent des questions plus précises sur la manière dont la puissance de calcul supplémentaire se traduit concrètement en demande tangible, sur le délai de rentabilisation des investissements et sur qui supporte les coûts des réseaux électriques, des infrastructures et du financement. Ces questions ne constituent pas un frein au progrès économique, mais plutôt une condition essentielle pour garantir la viabilité financière de ce progrès.
Cela offre des opportunités relatives à l'Europe et aux secteurs situés en dehors du pôle traditionnel de l'IA. Cependant, ces opportunités ne se traduiront par des perspectives d'investissement durables que si des modèles économiques solides sont proposés à des prix raisonnables. Se désengager simplement de l'ancien favori du marché boursier ne suffit pas.
La perspective économique, clairement lucide, est donc la suivante : le marché n’a pas à trancher sur le caractère bénéfique ou néfaste de l’IA. Il doit distinguer les investissements productifs, les entreprises susceptibles d’en tirer profit et les valorisations appropriées. Cette distinction, précisément, fait aujourd’hui son retour en force.
L'avenir de l'intelligence artificielle ne repose donc pas uniquement sur des modèles toujours plus performants. Il dépend aussi de connexions électriques fiables, de relations clients solides, d'un déploiement efficace des capitaux et de profits qui peuvent être financés sans avoir à constamment nourrir de nouveaux espoirs.
📈🚀 De la visibilité à la confiance 👀🤝 Votre parcours évolutif avec Xpert.Digital

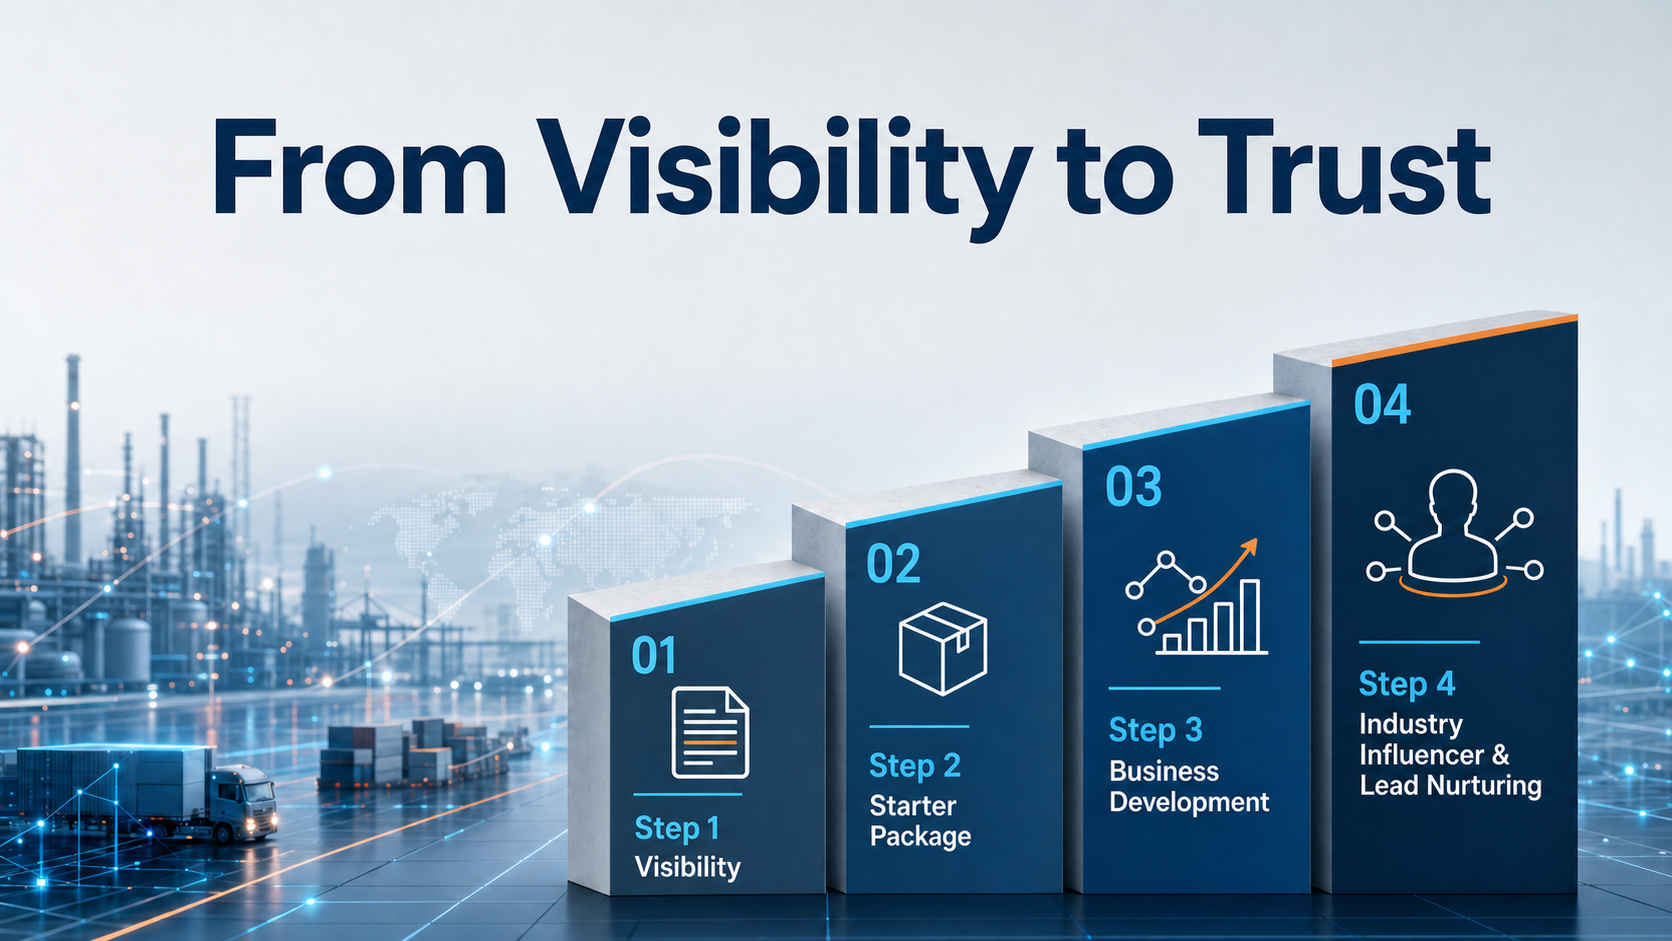
De la visibilité à la confiance : votre parcours évolutif avec Xpert.Digital - Image : Xpert.Digital
Dans le secteur B2B industriel, les relations commerciales durables se construisent rarement du jour au lendemain. Elles se développent progressivement, grâce à la visibilité, la pertinence professionnelle, des échanges réguliers et une confiance grandissante. Le modèle en quatre étapes de Xpert.Digital répond précisément à ce besoin : il propose un parcours structuré qui débute par une approche simple et peut évoluer vers une collaboration plus approfondie en matière de développement commercial, si nécessaire.
Au lieu de miser sur des promesses marketing tapageuses, ce modèle privilégie la relation. Les entreprises commencent par des indicateurs clairement définis et facilement mesurables, puis décident, en fonction de leur propre expérience, du niveau d'approfondissement de leur collaboration. Un facteur clé de ce processus de construction de la confiance sans interruption : la plateforme exclut toute publicité intrusive, permettant ainsi au contenu éditorial de se concentrer exclusivement sur l'expertise des entreprises.
Plus d'informations ici :
Votre partenaire mondial en marketing et développement commercial
☑️ Notre langue de travail est l'anglais ou l'allemand
☑️ NOUVEAU : Correspondance dans votre langue maternelle !

Konrad Wolfenstein
Mon équipe et moi-même sommes heureux de pouvoir vous accompagner en tant que conseiller personnel.
Vous pouvez me contacter en remplissant le formulaire de contact ici wolfenstein@xpert.digital :ou simplement m'appeler au +49 7348 4088 965. Mon adresse e-mail est
J'attends avec impatience notre projet commun.